Mon Epargne

- 3.78K Avis
- 4,6
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
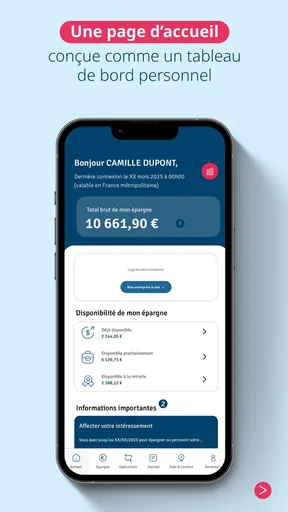
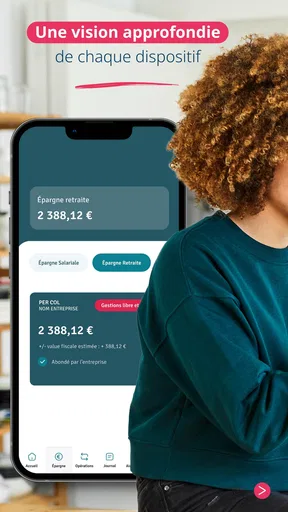
Quand on parle d’épargne salariale, le vrai problème n’est pas toujours de comprendre le principe. C’est souvent de retrouver rapidement la bonne information au moment où l’on en a besoin, sans mélanger son compte avec celui d’un proche. J’ai utilisé Mon Epargne dans cette optique, comme une application financière destinée à suivre son épargne salariale et sa retraite avec moins de dépendance aux échanges de documents ou aux consultations occasionnelles sur ordinateur.
L’application est proposée gratuitement par Amundi, un acteur directement associé à ce type de dispositif. Elle appartient à la catégorie Finance et affiche une moyenne de 4,6 auprès d’environ 14 000 évaluateurs. Ce niveau d’adoption m’a donné une première impression rassurante, mais ce qui compte surtout ici est la manière dont l’outil s’intègre dans la vie quotidienne : consultation personnelle, décisions prises à deux, changement de téléphone ou simple vérification depuis un appareil utilisé par plusieurs personnes.
Une application pratique quand l’épargne doit rester personnelle
Le scénario le plus parlant est celui d’un foyer où deux personnes parlent régulièrement de budget, de projets et de retraite, tout en ayant chacune leur propre épargne salariale. On peut utiliser le même ordinateur familial, se transmettre des informations ou consulter les finances côte à côte, mais cela ne signifie pas que les comptes doivent être confondus. Avec Mon Epargne, je considère donc le téléphone comme un espace strictement individuel, même lorsqu’il appartient à un environnement partagé.
Cette distinction est importante. L’application n’est pas un tableau de bord familial où l’on regrouperait automatiquement les avoirs de plusieurs personnes. Je la vois plutôt comme un accès mobile à son propre dossier d’épargne. Pour un couple, la bonne méthode consiste à comparer ensemble les informations utiles, puis à laisser chaque titulaire ouvrir sa session séparément. Cela évite de prendre une décision sur la base du mauvais solde ou d’une opération qui concerne uniquement l’autre personne.
Dans une situation concrète, imaginez un foyer qui prépare un déménagement. L’un des salariés veut vérifier l’état de son épargne avant de revoir le budget, tandis que l’autre cherche de son côté à comprendre ce qu’il peut mobiliser pour un projet personnel. Le téléphone posé sur la table ne transforme pas les deux comptes en un compte commun. Chacun doit garder son propre accès, ses propres vérifications et sa propre responsabilité avant toute action.
Le meilleur usage de Mon Epargne est donc individuel, même lorsque la décision financière est discutée à plusieurs. C’est un point simple, mais il change la façon dont je recommande l’application dans un foyer : elle sert à préparer une conversation, pas à remplacer les limites entre les comptes.
Ce que l’application apporte au quotidien
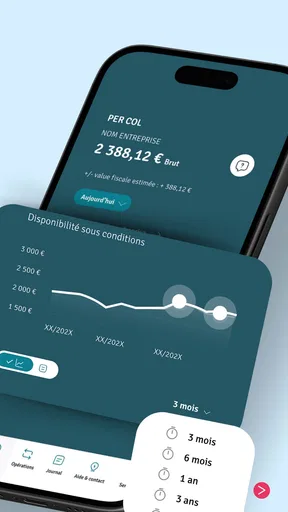
Son intérêt principal est de rapprocher l’épargne salariale des moments où l’on y pense réellement. Une application mobile est plus facile à ouvrir lorsqu’on attend un train, lorsqu’on reçoit une information liée à son entreprise ou lorsqu’on veut vérifier un élément avant un rendez-vous bancaire. Cette disponibilité est plus utile qu’un accès que l’on ne consulte qu’une fois par an, surtout pour les personnes qui souhaitent suivre leur situation sans installer une routine compliquée.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Je trouve aussi intéressant de séparer mentalement trois usages. Le premier est la consultation : savoir où l’on en est. Le deuxième est la préparation : relire les informations avant de choisir une orientation ou de parler d’un projet. Le troisième est la décision : agir seulement après avoir compris ce que l’on fait. Mon Epargne peut accompagner les deux premiers très naturellement, mais je déconseille de transformer une consultation rapide sur mobile en décision automatique.
Cette prudence vaut particulièrement pour quelqu’un qui découvre l’épargne salariale. Les intitulés, les supports et les règles peuvent demander plus d’attention qu’un simple compte courant. L’application facilite l’accès, mais elle ne supprime pas le besoin de lire les explications et de vérifier le contexte de son entreprise. Pour moi, sa valeur est donc autant organisationnelle que financière : elle aide à ne pas perdre le fil.
Installer l’application sans brouiller les comptes
La version actuelle est la 4.5.1 et elle fonctionne à partir d’Android 8.0. Ces éléments sont à vérifier avant une installation sur un ancien téléphone, notamment dans un foyer où un appareil reste utilisé plusieurs années. Sur un mobile récent, cette contrainte devrait être moins visible, mais elle devient concrète lorsqu’un membre de la famille récupère un ancien appareil pour accéder à ses services financiers.
Le premier réflexe que je conseille est de décider à qui appartient le téléphone et à qui appartient le compte. Si l’appareil est personnel, l’installation est simple à intégrer dans les habitudes de son propriétaire. Si le mobile est partagé, il faut être beaucoup plus attentif : ne pas laisser une session ouverte, éviter de consulter son compte devant une personne qui n’a pas besoin de voir les informations et verrouiller l’appareil après usage.
Je ne présenterais pas Mon Epargne comme une solution destinée à gérer plusieurs identités depuis un seul espace. Pour un couple ou une famille, la frontière doit être claire dès le départ. Chaque adulte devrait utiliser ses propres identifiants et vérifier qu’il se trouve bien dans son environnement avant de consulter une donnée ou de poursuivre une démarche. Cette discipline paraît évidente, mais elle évite les confusions les plus embarrassantes sur un appareil commun.
Un autre conseil concret consiste à ne pas faire de la tablette familiale le seul point d’accès. Elle peut être pratique pour lire des informations à deux, mais un téléphone personnel est généralement plus adapté à la confidentialité. Si une consultation doit être partagée, je préfère que le titulaire garde la main et explique les éléments visibles, plutôt que de transmettre ses codes ou de laisser quelqu’un naviguer seul dans son compte.
Coordonner un projet sans créer de compte commun
Mon Epargne peut trouver sa place dans une organisation de foyer lorsque l’on distingue clairement information et autorisation. On peut discuter d’un objectif commun, comme un achat immobilier ou une période de transition professionnelle, tout en gardant les comptes séparés. Chacun consulte alors sa situation, note les éléments importants et les compare avec l’autre personne avant de construire un budget réaliste.
Cette méthode est plus fiable que de se fier à la mémoire ou à une capture d’écran ancienne. Lorsqu’un projet s’étale sur plusieurs mois, les informations doivent être revues au moment où la décision devient concrète. Je conseille de noter la date de consultation et le but de la vérification dans un document privé du foyer, sans y recopier inutilement des identifiants ou des informations sensibles. L’application reste la source de consultation, tandis que la note sert seulement à organiser la discussion.
Le compromis est intéressant pour les couples qui veulent avancer ensemble sans renoncer à leur autonomie. En revanche, il ne faut pas confondre coordination et délégation. Une personne peut aider l’autre à comprendre un écran ou à préparer une question, mais cela ne lui donne pas automatiquement le droit d’effectuer une démarche à sa place. Dans le domaine financier, cette nuance protège autant la relation que la qualité de la décision.
J’ai également trouvé utile de réserver les consultations importantes à un moment calme. Vérifier une information entre deux tâches peut suffire pour un aperçu, mais pas forcément pour interpréter correctement une évolution ou choisir une action. Dans un foyer, cela permet aussi de ne pas transformer chaque ouverture de l’application en discussion improvisée. On consulte d’abord, on relit ensuite, puis on échange avec les bons éléments sous les yeux.
Les limites face aux applications bancaires généralistes
La comparaison avec une application bancaire classique est inévitable, mais elle doit rester juste. Une banque mobile sert généralement à suivre les dépenses, les virements et le solde disponible au quotidien. Mon Epargne répond à un autre besoin : rendre plus accessible une épargne liée au travail et à la retraite. Si votre priorité est de catégoriser les achats du ménage ou de surveiller les prélèvements, ce n’est pas l’outil que je choisirais comme application centrale.
À l’inverse, une application bancaire généraliste n’est pas toujours le meilleur endroit pour suivre une épargne salariale. Elle peut donner une vision globale de vos finances, mais elle ne remplace pas forcément l’espace consacré à ce dispositif. Pour moi, les deux outils sont complémentaires : la banque aide à gérer le flux quotidien, tandis que Mon Epargne sert à retrouver une vision plus spécialisée de son épargne professionnelle.
Il faut aussi accepter une certaine friction. Une application financière ne devrait pas être utilisée comme un fil d’actualité que l’on ouvre machinalement. Selon les informations recherchées, il peut être nécessaire de prendre le temps de comprendre les libellés et de remettre les chiffres dans leur contexte. Cette étape rend l’expérience moins immédiate qu’une consultation de compte courant, mais elle est préférable à une interface trop simplifiée qui donnerait une fausse impression de maîtrise.
Pour une personne qui ne possède pas d’épargne salariale chez Amundi, l’intérêt sera naturellement plus limité. L’application n’est pas un agrégateur universel destiné à réunir tous les produits financiers d’un foyer. Dans ce cas, une solution de suivi plus large peut être plus pertinente, à condition de ne pas lui confier des identifiants sensibles sans raison. Mon Epargne est spécialisée, et cette spécialisation est à la fois sa force et sa limite.
Âge, confiance et usage dans un foyer
L’application est classée PEGI 3, ce qui correspond à une classification d’âge très large, mais cette indication ne doit pas être interprétée comme une invitation à laisser un enfant manipuler un compte financier. Le sujet n’est pas le contenu violent ou choquant d’un jeu : il s’agit de données personnelles et d’épargne. Dans un foyer, l’accès doit rester lié au titulaire et à son niveau de compréhension des conséquences.
Pour un jeune adulte qui commence à recevoir des informations sur son épargne salariale, l’application peut être un bon support pédagogique. Je conseillerais toutefois de lui montrer d’abord comment distinguer une simple consultation d’une action engageante. Le meilleur accompagnement consiste à poser des questions : que regarde-t-il exactement, pourquoi cette information est-elle importante, et quelle décision veut-il prendre ensuite ? Cela développe l’autonomie sans demander le partage des codes.
Pour un parent qui aide un proche moins à l’aise avec le numérique, la confiance ne doit pas remplacer les précautions. Il est possible de guider la lecture d’un écran ou d’expliquer une étape, mais je déconseille de conserver les identifiants d’une autre personne dans ses propres notes. Sur un appareil familial, il faut également penser aux notifications visibles et à la fermeture de la session, car une information financière peut apparaître au mauvais moment simplement parce que le téléphone est posé sur une table.
Cette question de confiance concerne aussi les colocations et les appareils prêtés. Un téléphone prêté pour quelques jours ne devrait pas devenir un accès permanent à un compte d’épargne. Avant de le rendre, je recommande de vérifier la session utilisée et de supprimer les éléments personnels liés à l’accès, selon les possibilités du système et de l’application. L’objectif n’est pas de compliquer la vie de l’utilisateur, mais de garder une séparation nette entre aide ponctuelle et accès durable.
Trois habitudes qui rendent l’utilisation plus sûre
La première habitude est de traiter chaque consultation comme une vérification datée. Une information vue aujourd’hui ne doit pas être considérée comme éternellement valable pour un projet prévu plus tard. Je note simplement le contexte de la consultation, puis je reviens dans l’application lorsque je dois réellement avancer. Cette méthode évite de bâtir un budget sur une capture ou un souvenir qui ne correspond plus à la situation affichée.
La deuxième est de préparer les échanges familiaux à l’avance. Au lieu d’ouvrir l’application devant tout le monde et de faire défiler les écrans, je liste les questions à examiner : montant à suivre, objectif du projet, besoin de comprendre un libellé ou nécessité de demander une explication. Le titulaire garde ainsi le contrôle de son compte, et la discussion devient plus courte et plus précise.
La troisième est de séparer l’application des décisions impulsives. Une consultation sur mobile peut donner envie d’agir immédiatement, surtout lorsqu’elle intervient après une conversation sur l’argent. Je préfère fermer l’application, relire les documents utiles et, si nécessaire, demander un avis professionnel avant de prendre une décision importante. L’outil est très pratique pour accéder à l’information, mais la commodité ne doit pas pousser à aller trop vite.
Ces habitudes ne sont pas des fonctions cachées que je prêterais à l’application. Ce sont plutôt des façons intelligentes de l’utiliser, particulièrement lorsque le téléphone ou le projet est partagé. Elles compensent une limite fréquente des outils financiers mobiles : l’interface peut être personnelle, mais le contexte autour de l’utilisateur ne l’est pas toujours.
Pour qui l’expérience est convaincante
Je recommande Mon Epargne aux salariés qui veulent consulter leur épargne salariale et leur retraite sans attendre d’être devant un ordinateur. Elle convient aussi à ceux qui ont besoin de reprendre contact avec leur situation avant une discussion de budget, un changement professionnel ou un projet de foyer. Le fait qu’elle soit gratuite facilite l’essai, notamment pour une personne qui hésite à ajouter une application financière à son téléphone.
Son adoption est déjà importante, avec plus d’un million d’installations, et son développeur est clairement identifié : Amundi. Cela ne remplace pas une vérification personnelle de la qualité de l’expérience, mais cela situe l’application comme un service largement utilisé plutôt qu’un outil confidentiel sans historique visible. Dans mon usage, cette présence renforce surtout la confiance initiale, tandis que la décision finale dépend de la pertinence pour son propre dispositif d’épargne.
Je la trouve moins adaptée à une personne qui cherche un tableau de bord réunissant comptes courants, cartes, placements et dépenses du ménage. Elle n’est pas non plus idéale pour quelqu’un qui veut déléguer entièrement ses décisions financières à une application. Enfin, si votre téléphone ne peut pas fonctionner avec Android 8.0 ou une version ultérieure, il faudra revoir l’appareil utilisé avant de compter dessus au quotidien.
Les utilisateurs qui consultent leur épargne une seule fois par an peuvent aussi préférer l’accès qu’ils utilisent déjà, surtout s’ils ont besoin d’un accompagnement humain à chaque étape. L’application apporte de l’autonomie, mais l’autonomie n’est pas la même chose que le conseil personnalisé. Pour une décision complexe, je la vois comme un point de départ documentaire, pas comme un substitut automatique à un échange compétent.
Mon avis après une utilisation orientée foyer
Ce que je retiens de Mon Epargne, c’est une application spécialisée qui devient réellement utile lorsqu’on lui attribue une mission précise : consulter et organiser sa propre épargne salariale et retraite, puis utiliser ces informations pour mieux préparer ses décisions. Elle s’intègre bien dans un foyer à condition de ne pas chercher à en faire un compte partagé ou un outil de gestion familiale complet.
La version 4.5.1, la gratuité et la compatibilité avec Android 8.0 ou plus rendent l’accès relativement simple pour de nombreux utilisateurs. La note moyenne de 4,6 et les environ 3 800 avis montrent également qu’elle suscite beaucoup de retours. Je ne laisserais toutefois pas ces éléments décider à la place de l’utilisateur : l’essentiel est de savoir si l’on veut un accès mobile spécialisé plutôt qu’un outil bancaire généraliste.
Mon verdict est favorable pour le salarié qui souhaite reprendre la main sur le suivi de son épargne sans multiplier les démarches. Dans un ménage, je la recommande avec une règle claire : on peut parler des objectifs ensemble, mais chaque personne conserve son accès, ses vérifications et ses décisions. Pour consulter son épargne avec plus de régularité tout en respectant les frontières du foyer, Mon Epargne est un choix cohérent et pratique.
FAQ sur Mon Epargne
Qu’est-ce que l’application Mon Epargne et à quoi sert-elle ?
Mon Epargne est une application destinée à aider les utilisateurs à suivre et gérer leur épargne depuis leur smartphone. Elle permet généralement de consulter ses produits d’épargne, de visualiser l’évolution de son solde et, selon l’établissement concerné, d’effectuer certaines opérations à distance. Avant le téléchargement, vérifiez toutefois que l’application correspond bien à votre banque ou organisme financier.
L’application Mon Epargne est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mon Epargne peut être gratuit sur Android et iOS, mais certaines fonctionnalités ou opérations peuvent dépendre des conditions tarifaires de votre établissement financier. L’accès à l’application ne signifie donc pas nécessairement que tous les services sont sans frais. Nous vous conseillons de consulter la fiche officielle, les tarifs applicables et les éventuels coûts liés aux virements ou services supplémentaires.
Comment se connecter à Mon Epargne pour la première fois ?
La première connexion nécessite généralement des identifiants fournis par votre banque ou votre organisme d’épargne, ainsi qu’une procédure de validation renforcée. Selon votre situation, un code reçu par SMS, une notification sécurisée ou une authentification biométrique peut être demandé. Ne communiquez jamais vos codes à un tiers et téléchargez uniquement l’application publiée par l’éditeur officiel.
Mon Epargne permet-elle de réaliser des opérations sur mes comptes ?
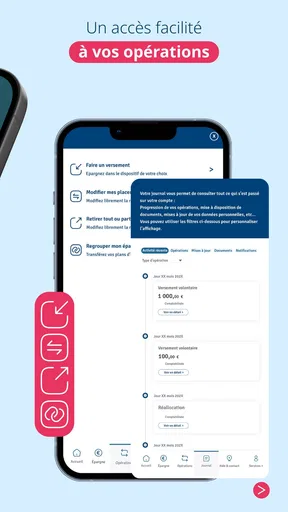
Les opérations disponibles varient selon l’établissement associé à Mon Epargne et le type de contrat détenu. L’application peut permettre de consulter les soldes, suivre les mouvements, effectuer des transferts ou gérer certains versements, mais toutes les fonctions ne sont pas forcément accessibles à chaque utilisateur. Vérifiez les services proposés dans votre espace et les limites applicables avant toute transaction.
Mes données personnelles et financières sont-elles protégées dans Mon Epargne ?
Comme toute application financière, Mon Epargne doit être utilisée avec des précautions de sécurité : mot de passe unique, verrouillage biométrique si disponible et système d’exploitation à jour. Évitez les connexions sur des réseaux Wi-Fi publics et contrôlez les autorisations demandées lors de l’installation. Pour connaître précisément les mesures de chiffrement, la conservation des données et les partenaires concernés, consultez la politique de confidentialité officielle.
Les points forts de Mon Epargne
Points à garder à l’esprit concernant Mon Epargne